Содержание статьи
- Что такое минимальный платёж простыми словами
- Как рассчитывается минимальный платёж
- Минимальный платёж в популярных банках
- Когда формируется и когда платить
- Почему минимальный платёж вырос
- Что будет, если не внести минимальный платёж
- Почему платить только минимум невыгодно
- Карты с низким минимальным платежом
- Частые вопросы

Если коротко – три вещи
- Минимальный платёж – обязательная часть долга, обычно 2–5% плюс проценты, если они есть.
- Его нужно вносить каждый месяц до платёжной даты, даже во время льготного периода.
- Он защищает только от просрочки: чтобы не платить проценты, к концу льготы гасите весь долг.
Минимальный платёж – это небольшая сумма, которую банк просит вносить по кредитной карте каждый месяц. Его легко принять за «нормальный» способ гасить долг, но если платить только минимум, проценты съедят большую часть денег. Разбираем, как он считается, когда его вносить и что будет, если пропустить.
Что такое минимальный платёж простыми словами
Минимальный (обязательный) платёж – это часть долга, которую нужно вернуть до платёжной даты. Пока вы вносите хотя бы эту сумму, банк считает, что вы платите вовремя: нет штрафов, просрочки и записи в кредитной истории.
Важно, от чего минимальный платёж не защищает: от процентов. Если к концу льготного периода вы не вернули весь долг, проценты начислятся, даже если все минимальные платежи были внесены день в день.
«Плачу минимальный платёж – значит, проценты не начисляются». Минимум спасает только от просрочки. Без процентов – только если вернуть всю сумму долга до конца льготного периода.
Как рассчитывается минимальный платёж
У большинства банков формула одна: процент от основного долга плюс всё, что начислено сверху.
- Процент от долга – обычно 2–5%, у некоторых банков он определяется индивидуально и доходит до 8–14%.
- Проценты за месяц – если льготный период закончился или в долге есть операции без льготы, например снятие наличных.
- Комиссии и неустойки – плата за обслуживание, СМС, штраф за прошлую просрочку.
- Нижняя граница – многие банки ставят минимум в рублях: не меньше 100, 300 или 500 ₽.
Долг по карте – 60 000 ₽, все покупки в льготном периоде, ставка минимального платежа – 3%. Минимальный платёж – 1 800 ₽. Если льготный период уже закончился и за месяц начислено 2 900 ₽ процентов, минимальный платёж вырастет до 4 700 ₽.
Посчитать платёж можно и самому, калькулятор не нужен: умножьте долг на процент из тарифов и прибавьте начисленные проценты. Для ориентира – платёж при ставке 3% без начисленных процентов:
| Долг | Минимальный платёж 3% |
|---|---|
| 10 000 ₽ | 300 ₽ |
| 50 000 ₽ | 1 500 ₽ |
| 100 000 ₽ | 3 000 ₽ |
| 300 000 ₽ | 9 000 ₽ |
Точная сумма всегда есть в приложении банка – на неё и ориентируйтесь.
Минимальный платёж в популярных банках
Процент указан в тарифах карты. Вот условия нескольких карт из нашего каталога – данные проверены в ноябре 2026 года.
| Карта | Минимальный платёж |
|---|---|
| Зенит «120 + 120 дней без %» | 2% от долга, не меньше 300 ₽ |
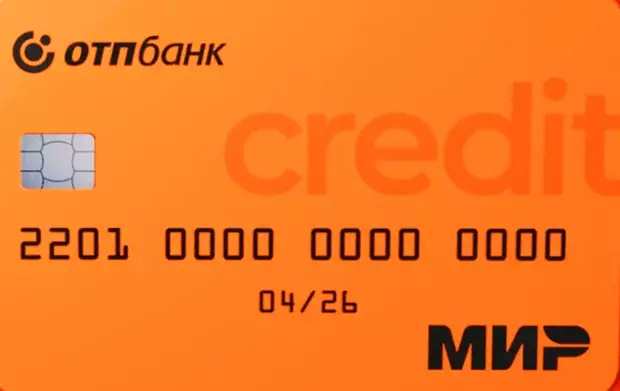
| ОТП Банк «120 дней без процентов» | 2% от основного долга, не меньше 200 ₽, плюс проценты |
| Ренессанс «115 дней без %» | 2% от долга, не меньше 200 ₽, плюс проценты и комиссии |
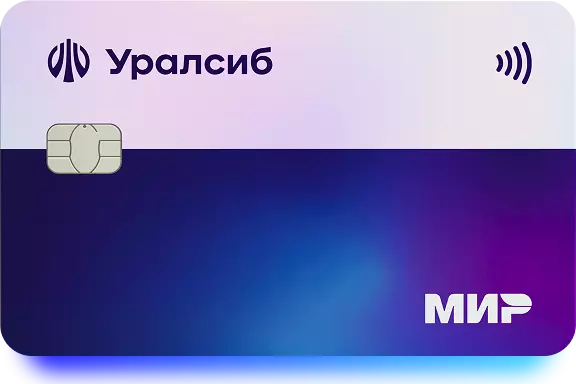
| Уралсиб «120 дней на максимум» | 3% от долга, не меньше 300 ₽ |
| ВТБ «Карта возможностей» | 3% от задолженности |
| Газпромбанк, кредитная карта с бесплатным обслуживанием | 9% от остатка долга, не меньше 500 ₽ |
| Т-Банк «Платинум» | индивидуально, до 14% от задолженности |
| Альфа-Банк, кредитная карта | индивидуально, 0–10% от основного долга плюс проценты, не меньше 300 ₽ |
В Сбербанке и Озон Банке эта сумма в приложении называется «обязательный платёж» – суть та же, процент указан в тарифах карты. У карт рассрочки вроде «Халвы» обязательный платёж складывается из ежемесячных частей всех рассрочек, а не из процента от долга.
Чем ниже процент, тем легче пережить трудный месяц. Но низкий минимум – не повод гасить долг медленно: проценты по кредиткам вне льготы обычно 30–60% годовых.
Когда формируется и когда платить
Минимальный платёж банк считает в последний день расчётного периода – в дату выписки. Внести его нужно до платёжной даты: обычно это 20–25 дней после выписки. Обе даты есть в приложении и в договоре.
Если внести меньше нужной суммы, в приложении появится «остаток по минимальному платежу» – недостающая часть. Её нужно доплатить до той же даты, иначе с утра следующего дня начнётся просрочка.
Деньги из другого банка могут идти до нескольких дней, поэтому не откладывайте платёж на последний день. Надёжнее всего – автоплатёж с зарплатной карты на сумму минимального платежа или весь долг.
Минимальный платёж нужно вносить и во время льготного периода. У большинства карт пропуск считается просрочкой: банк начислит неустойку и может досрочно прекратить беспроцентный период.
Почему минимальный платёж вырос
Сумма меняется каждый месяц, потому что считается от текущего долга. Чаще всего она растёт по одной из причин:
- вы потратили больше, и вырос основной долг;
- закончился льготный период, и в платёж добавились проценты;
- в долге появились операции без льготы – снятие наличных, переводы;
- начислена плата за обслуживание или неустойка за прошлую просрочку;
- банк пересчитал индивидуальный процент – так бывает у карт, где он «до 8%» или «до 14%».
Что будет, если не внести минимальный платёж
Со следующего дня после платёжной даты начинается просрочка. Банк начислит неустойку – по закону о потребительском кредите она не может быть больше 20% годовых от просроченной суммы. Многие банки также прекращают льготный период, и проценты начисляются на весь долг.
Сведения о просрочке уходят в бюро кредитных историй. Даже одна просрочка на несколько дней может помешать получить кредит или ипотеку на хороших условиях.
Если понимаете, что не успеваете заплатить, напишите в банк до платёжной даты. Банк может предложить реструктуризацию или кредитные каникулы – это лучше, чем молча уйти в просрочку.
Почему платить только минимум невыгодно
Если вносить только минимальный платёж, долг гасится очень медленно: большая часть денег уходит на проценты. При долге 60 000 ₽, ставке около 50% годовых и минимальном платеже 3% на погашение уйдут годы, а переплата может превысить сам долг.
Лучшая стратегия – тратить с кредитной карты только то, что сможете вернуть целиком до конца льготного периода. Как устроен беспроцентный срок, мы подробно разобрали в статье «Льготный период по кредитной карте».
Карты с низким минимальным платежом
Если вам важен небольшой обязательный платёж, обратите внимание на карты, где он 2–3% от долга. Подобрать карту под свои траты можно в подборке «Кредитные карты с льготным периодом».


- Беспроцентный период
- до 120 дней на покупки; ещё 120 дней на снятие и переводы
- Обслуживание
- 0 ₽
- Кешбэк
- до 7% в четырёх категориях

- Снятие наличных
- Без комиссии весь срок карты; до 300 000 ₽ в месяц
- Проценты на снятие
- С первого дня ставка: от 46,9% по сайту банка, 58,9% по тарифу
- Обслуживание
- Бесплатно

- Снятие наличных
- Без комиссии любые банкоматы; до 1,5 млн ₽ в месяц
- Проценты на снятие
- С первого дня ставка 48,9–99,9% годовых
- Обслуживание
- Бесплатно
Частые вопросы
Что такое минимальный платёж по кредитной карте?
Это сумма, которую нужно внести до платёжной даты, чтобы не попасть в просрочку. Обычно это небольшой процент от долга плюс начисленные проценты и комиссии.
Когда формируется минимальный платёж?
В последний день расчётного периода – в дату выписки. Сумму и срок банк показывает в приложении и присылает уведомлением; внести деньги нужно до платёжной даты, обычно через 20–25 дней.
Нужно ли платить минимальный платёж в льготный период?
Да. У большинства карт пропуск минимального платежа считается просрочкой и может досрочно прекратить льготный период.
Почему минимальный платёж вырос?
Чаще всего вырос сам долг, к платежу добавились проценты после окончания льготного периода, комиссия или неустойка за прошлую просрочку. У некоторых банков процент меняется индивидуально.
Можно ли уменьшить минимальный платёж?
Только уменьшив долг: процент в договоре клиент поменять не может. Вносите больше минимума – следующий платёж будет меньше. При временных трудностях можно попросить у банка реструктуризацию или кредитные каникулы.
Что будет, если внести меньше минимального платежа?
Банк зафиксирует просрочку: начислит неустойку, передаст сведения в бюро кредитных историй и может прекратить льготный период.
Что такое остаток по минимальному платежу?
Это часть минимального платежа, которую вы ещё не внесли. Её нужно доплатить до платёжной даты, иначе начнётся просрочка.